法院裁定免責,一筆勾銷全部債務,重新開始
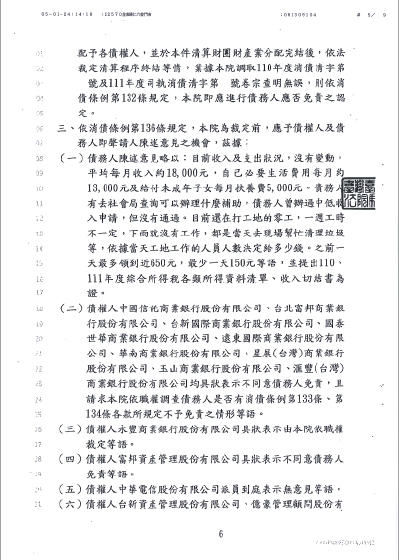
住在台南市歸仁區的李小姐,是一位獨自扶養女兒的單親媽媽。她沒有固定工作,平常在工地打零工,有時幫忙清理垃圾。有工作就有錢,沒工作就沒有收入。
天氣好的時候,上工的天數多一點,一天最多可以領到 650 元;但一下雨,工地不開工,她一整天就賺不到半毛錢。換算下來,平均每月收入大約 18,000 元。
▍1 萬 8 的收入,要養兩個人
法院核算後認定,李小姐每月必要生活費用約 13,000 元,另外還要負擔一名未成年女兒每月 6,000 元的扶養費——兩項加起來就要 19,000 元。
她的收入是 18,000 元。也就是說,她每個月連自己的生活都還差了 1,000 元,根本沒有多餘的錢可以拿去還債。
▍她名下幾乎什麼都沒有
法院逐一清查她的財產,結果是:
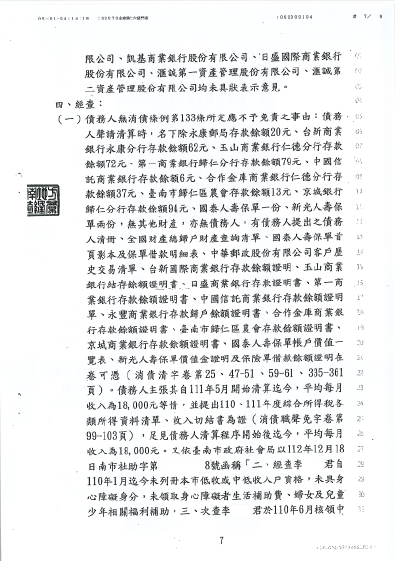
· 永康郵局存款 20 元;
· 台新銀行存款 72 元、玉山銀行 70 元、中國信託 13 元、京城銀行 37 元、元大銀行 94 元、合作金庫 6 元、仁德分行 79 元等;
· 各家銀行的存款加起來,總額不到 400 元;
· 名下只有一份國泰人壽保單,沒有其他財產。
她不是把錢藏起來,而是真的一無所有。
▍疫情期間,她還得靠補助撐過去
110 年 5 月 13 日開始清算後不久,遇上疫情最嚴重的時期。她沒有工作,中央補助的疫情擴大急難紓困方案發給她 1 萬元;另外有 3 個月、每月 1 萬元的補助,以及政府的「孩童家庭防疫補貼」。
這些錢不是額外收入,而是她當時唯一能撐住生活與孩子的依靠。
▍最大債權銀行拒絕,她只好走清算
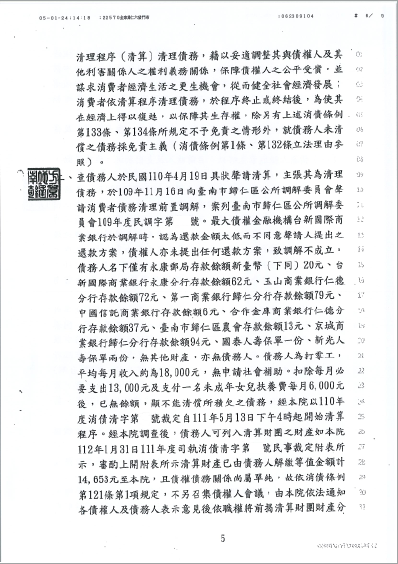
其實李小姐一開始不是直接聲請清算。110 年 11 月 16 日,她先向台南市歸仁區公所調解委員會聲請債務清理前置調解。
但調解時,最大債權金融機構認為她提出的還款金額太低,不同意這個方案,導致調解不成立。
於是她依照程序,改向法院聲請清算。112 年 1 月 31 日,法院裁定開始清算程序。
▍法院為什麼判她免責?兩個關鍵
清算程序進行到最後,法院要決定的是:這個人的債務,到底要不要免除?
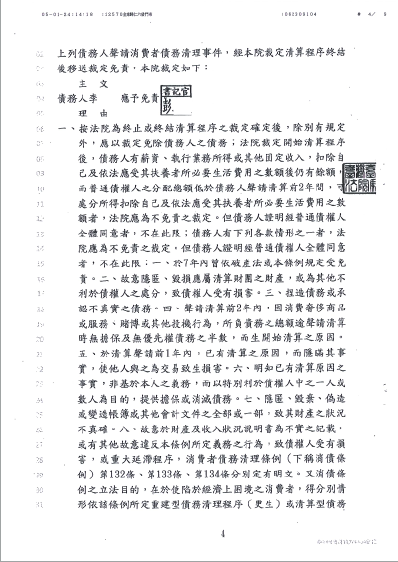
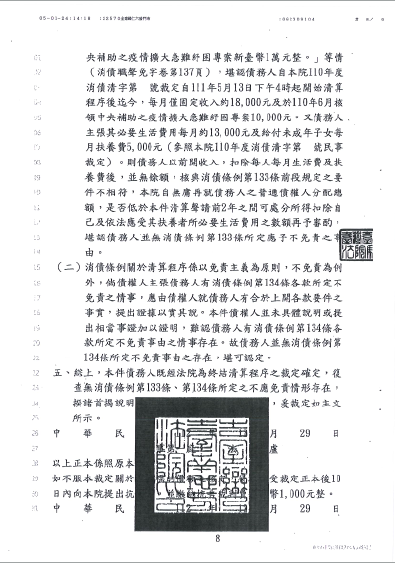
《消費者債務清理條例》第 133 條規定,如果債務人有薪資或其他固定收入,而且扣除必要生活費用後還有餘額,就不能免責。但李小姐的狀況剛好相反——她的收入扣掉生活費與扶養費之後,不但沒有餘額,還是負的。法院因此認定,她不適用第 133 條不予免責的規定。
接著法院逐條檢查第 134 條所列的 9 種「不能免責」情形,包括:浪費或投機行為導致債務、隱匿或毀損財產、虛偽記載帳簿、捏造債務、聲請前 2 年內消費奢侈商品或服務、明知已有清算原因卻隱瞞、故意延滯程序等。
結果——沒有任何一項成立。
審理過程中,確實有部分債權人表示不同意免責。但法院指出,這些債權人並沒有具體說明或提出證據,證明李小姐有符合第 134 條各款的情形。既然查無不應免責的事由,就應該裁定免責。
▍裁定結果
臺灣臺南地方法院裁定李小姐應予免責。依《消費者債務清理條例》第 1 條與第 132 條的立法目的,清算程序是以「免責」為原則、不「免責」為例外,目的在於讓陷於經濟上困境的消費者,在保障債權人公平受償的同時,也能重建經濟生活、重拾正確的消費觀念,重新回到社會。
對李小姐來說,這代表纏在她身上多年的債務,終於全部一筆勾銷。她不用再擔心催收電話,也不用再讓女兒跟著她一起過提心吊膽的日子。